- 10年期美國國債孳息率見 5%,反映市場對利率預期由「減息」急劇轉向「加息」進行了重新定價,但市場預期已反映了聯儲局在 2026年底前會再加息兩次以上。
- 這更像是一次政策調整,而非2022年情況的重演:勞動力市場及工資壓力已經放緩,且目前政策利率仍高於預估的中性利率,維持在緊縮水平。
- 人工智能(AI)基礎設施支出是關鍵的持續性風險,將持續支撐資金需求、經濟增長及通脹;然而,隨著資本開支(capex)增長在 2027年後回歸常態,其帶來的利率壓力應會減退。
- 不必輕言放棄:我們傾向配置5至7年期債券,其息差能提供更強的緩衝,若經濟增長放緩,亦具備上升空間;同時應避免持有受較高期限溢價影響的長年期債券。
相關見解
- 每周外匯速遞 - 匯市區間整固20 Oct 2026
- 瑞郎短期上升風險13 Oct 2026
- 中國人工智能(AI)硬件:估值調整後更具吸引力07 Oct 2026
苦痛何時才會結束?2026年對債券市場而言,充滿壞消息。除了近來一場具通脹影響的中東戰爭外,超大規模雲巨頭為投入AI建設而提出驚人的資本開支擴張計劃,導致資金需求激增。總統特朗普亦不甘示弱,加入這場「通脹派對」,揚言若共和黨贏得中期選舉,將向每位美國成年人發放5,000美元。據我們估算,這將帶來超過1萬億美元的額外財政支出,但政府卻未有交代資金來源。聯儲局新主席沃什已別無選擇,只能繼續在通脹問題上採取強硬立場;市場目前已幾乎完全反映了今年餘下時間將加息兩次的預期。果不其然,儘管財長貝森特多次干預,10年期美國國債孳息率仍觸及了5%這個心理關口。
現在並非放棄的時機。如果我們對市場解讀正確,投資者此時此刻的本能反映,或者是想拋售債券、一了百了;畢竟,所謂的「避險資產」表現確實不似預期。然而,在屈從於恐慌心理並急於逃離市場之前,我們認為審視未來的前景會更有助益,而非僅僅基於對過去事態發展的恐懼來做決定,以免重蹈「將領只會打上一場戰爭」的覆轍。
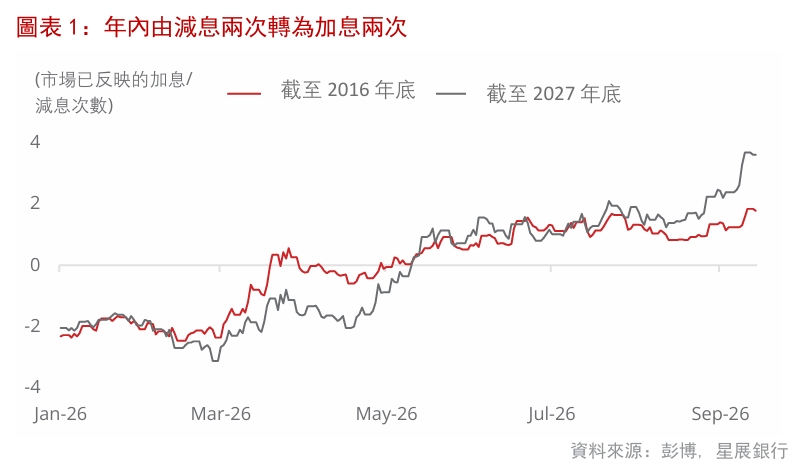
政策加息預期已被市場反映。首先,貨幣政策從「減息」轉向「加息」的轉變已完全被市場消化。只需參考期貨市場便可印證:截至2026年底,市場已反映了超過兩次加息的預期,並預計2027年將再加息近兩次。我們認為這比實際需要更為鷹派。無疑,中東戰事的延續加劇了通脹的黏性,但這往往只會導致原油價格的一次性重估,而非未來兩年價格的持續攀升。市場亦可能出現正面驚喜:今年6月在簽署《諒解備忘錄》(MoU)後,美伊曾短暫停火,令布蘭特期油價格在一個月內下跌約22%,這顯示在沒有衝突的情況下,油價傾向回落。我們必須重申,加息對於遏制供應端通脹是無能為力的;即便沃什將聯邦基金利率調高至4.5%,伊朗戰爭也不會因此奇蹟般地結束。
這更傾向於輕微的政策調整,而非全面的加息週期。其次,儘管政策加息帶來的創傷令人重新想起2022年大熊市的恐懼,但我們認為不會重演當年那樣進取的加息週期。2022年與2026年的經濟狀況截然不同。2022年,全球在經歷兩年疫情停滯後重新開放,當時存在的需求端通脹壓力源於:(a)勞動力市場緊張導致工資增長;(b)被壓抑的儲蓄引發報復性消費;以及(c)當時利率接近零。過去四年的趨勢顯示出與當時完全相反的景象:非農就業人數逐漸減少,失業率略有上升,工資增長亦隨著通脹放緩而趨於溫和。儘管聯儲局在此期間已減息175個基點,但數據一直向著正確的方向發展。最重要的是,目前的政策利率仍高於3%的預估中性利率水平。當前所需的是一項針對近期就業及通脹數據反彈的政策調整,而非一場全面的加息週期。
下載 PDF 檔案閱讀完整報告,報告內容涵蓋信貸、外匯、利率和專題策略。
本資訊是由星展銀行集團公司(公司註冊號: 196800306E)(以下簡稱“星展銀行”)發佈僅供參考。其所依據的資訊或意見搜集自據信可靠之來源,但未經星展銀行、其關係企業、關聯公司及聯屬公司(統稱“星展集團”獨立核實,在法律允許的最大範圍內,星展集團針對本資訊的準確性、完整性、時效性或者正確性不作任何聲明或保證(含明示或暗示)。本資訊所含的意見和預期內容可能隨時更改,恕不另行通知。本資訊的發佈和散佈不構成也不意味著星展集團對資訊中出現的任何個人、實體、服務或產品表示任何形式的認可。以往的任何業績、推斷、預測或結果模擬並不必然代表任何投資或證券的未來或可能實現的業績。外匯交易蘊含風險。您應該瞭解外匯匯率的波動可能會給您帶來損失。必要或適當時,您應該徵求自己的獨立的財務、稅務或法律顧問的意見或進行此類獨立調查。
本資訊的發佈不是也不構成任何認購或達成任何交易之要約、推薦、邀請或招攬的一部分;在以下情況下,本資訊亦非邀請公眾認購或達成任何交易,也不允許向公眾提出認購或達成任何交易之要約,也不應被如此看待:例如在所在司法轄區或國家/地區,此類要約、推薦、邀請或招攬係未經授權;向目標物件進行此類要約、推薦、邀請或招攬係不合法;進行此類要約、推薦、邀請或招攬係違反法律法規;或在此類司法轄區或國家/地區星展集團需要滿足任何註冊規定。本資訊、資訊中描述或出現的服務或產品不專門用於或專門針對任何特定司法轄區的公眾。
本資訊是星展銀行的財產,受適用的相關智慧財產權法保護。本資訊不允許以任何方式(包括電子、印刷或者現在已知或以後開發的其他媒介)進行複製、傳輸、出售、散佈、出版、廣播、傳閱、修改、傳播或商業開發。
星展集團及其相關的董事、管理人員和/或員工可能對所提及證券擁有部位或其他利益,也可能進行交易,且可能向其中所提及的任何個人或實體提供或尋求提供經紀、投資銀行和其他銀行或金融服務。
在法律允許的最大範圍內,星展集團不對因任何依賴和/或使用本資訊(包括任何錯誤、遺漏或錯誤陳述、疏忽或其他問題)或進一步溝通產生的任何種類的任何損失或損害(包括直接、特殊、間接、後果性、附帶或利潤損失)承擔責任,即使星展集團已被告知存在損失可能性也是如此。
若散佈或使用本資訊違反任何司法轄區或國家/地區的法律或法規,則本資訊不得為任何人或實體在該司法轄區或國家/地區散佈或使用。本資訊由 (a) 星展銀行集團公司在新加坡;(b) 星展銀行(中國)有限公司在中國大陸;(c) 星展銀行(香港)有限責任公司在中國香港[DBS CY1] ;(d) 星展(台灣)商業銀行股份有限公司在台灣;(e) PT DBS Indonesia 在印尼;以及 (f) DBS Bank Ltd, Mumbai Branch 在印度散佈。
相關見解
- 每周外匯速遞 - 匯市區間整固20 Oct 2026
- 瑞郎短期上升風險13 Oct 2026
- 中國人工智能(AI)硬件:估值調整後更具吸引力07 Oct 2026
相關見解
- 每周外匯速遞 - 匯市區間整固20 Oct 2026
- 瑞郎短期上升風險13 Oct 2026
- 中國人工智能(AI)硬件:估值調整後更具吸引力07 Oct 2026