

- 美國聯儲局沃什的貨幣主義傾向顯示,聯儲局的重點可能會從透過利率控制物價,轉向透過縮減資產負債表來控制貨幣供給
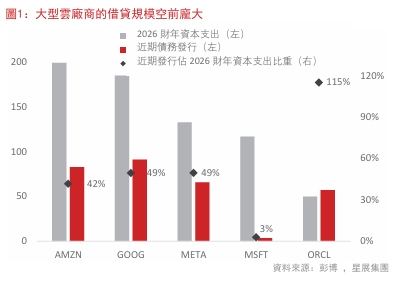
- 與2008年全球金融海嘯後時期不同,目前的超額準備金與對價格不敏感的借款人(美國政府和大型雲廠商)並存,增加了流動性並助長通脹的風險
- 期限配對策略可以透過將到期國債再投資於短 期票據來扭曲操作(Operation Twist),增加長期供給並使國債收益率曲線趨陡
- 市場或許正確反映沃什遏抑通脹的決心,但可能錯判了政策傳導渠道;相較於政策利率上調,量化緊縮(QT)未來或會在收緊金融環境方面發揮更重要的作用。
- 投資組合存續期應保持紀律:避免超長期債券,保持5至7年的混合投資組合存續期,看好短期投資等級公司債
相關見解
- 日圓反彈 扭轉弱勢16 Sep 2026
- 每周外匯速遞 - 聚焦聯儲局會議14 Sep 2026
- 美元和港元何去何從?01 Sep 2026
國債收益率曲線趨於平坦或陡峭?美國聯儲局主席沃什(Kevin Warsh)在首次以主席身份主持會議時,承諾對抗通脹並實現物價穩定,市場亦因此對其政策公信力投下信任票,短期利率因預期貨幣政策轉鷹而上升,而長期利率則因市場相信其抗通脹決心而回落。在沃什時代下,國債收益率曲線趨平是否意味投資者應轉向較長存續期的債券組合?星展集團對此持謹慎態度,基於沃什一貫的貨幣政策理念,收益率曲線趨陡的風險仍然相當顯著;投資者不應被近期收益率曲線的“假突破” 而掉以輕心,過早增加久期配置。
沃什關於量化寬鬆(QE)和聯儲局資產負債表的核心貨幣主義觀點包括(a)貨幣供應過剩會推高通脹,以及(b)量化寬鬆實際上透過將政府債務貨幣化,助長政府過度擴張財政開支。星展集團認為,在此最好引用他本人的觀點:
“我認為通脹的根源在於政府過度印鈔,指的是央行過度印鈔,更廣義地說,就是政府過度支出。
– 沃什在2026年4月參議院確認聽證會表示
2008年全球金融海嘯後的大規模量化寬鬆政策並未導致物價上升。“但等等,沃什的說法錯了”,敏銳的觀察者或許會反駁。“量化寬鬆在全球金融海嘯後並未引發通脹。”雖然在2008年至2014年聯儲局實施量化寬鬆期間,美國核心個人消費支出(PCE)按年升幅平均僅1.5%,但必須理解當時貨幣傳導機制所受的限制,才能明白箇中緣由。量化寬鬆創造了銀行準備金過剩的局面,提高了銀行的放款能力,但並未提高其放款意願。金融海嘯後的時代,無論是銀行或是借款人借用這些超額準備金的意願都偏低,原因在於(a)嚴格的銀行資本和槓桿比率要求限制了放款機構的風險偏好,同時(b)借款人在經歷了全球經濟幾乎崩潰的金融危機後,不願意再承擔更多債務,反而積極償還債務。因此,大部分的超額準備金最終並未流入實體經濟;換言之,量化寬鬆雖然增加了基礎貨幣供應,但未能轉化為廣義貨幣供應的增長,因此亦未有帶來顯著的通脹壓力。
下載 PDF 檔案閱讀完整報告,報告內容涵蓋信貸、外匯、利率和專題策略。
本資訊是由星展銀行集團公司(公司註冊號: 196800306E)(以下簡稱“星展銀行”)發佈僅供參考。其所依據的資訊或意見搜集自據信可靠之來源,但未經星展銀行、其關係企業、關聯公司及聯屬公司(統稱“星展集團”獨立核實,在法律允許的最大範圍內,星展集團針對本資訊的準確性、完整性、時效性或者正確性不作任何聲明或保證(含明示或暗示)。本資訊所含的意見和預期內容可能隨時更改,恕不另行通知。本資訊的發佈和散佈不構成也不意味著星展集團對資訊中出現的任何個人、實體、服務或產品表示任何形式的認可。以往的任何業績、推斷、預測或結果模擬並不必然代表任何投資或證券的未來或可能實現的業績。外匯交易蘊含風險。您應該瞭解外匯匯率的波動可能會給您帶來損失。必要或適當時,您應該徵求自己的獨立的財務、稅務或法律顧問的意見或進行此類獨立調查。
本資訊的發佈不是也不構成任何認購或達成任何交易之要約、推薦、邀請或招攬的一部分;在以下情況下,本資訊亦非邀請公眾認購或達成任何交易,也不允許向公眾提出認購或達成任何交易之要約,也不應被如此看待:例如在所在司法轄區或國家/地區,此類要約、推薦、邀請或招攬係未經授權;向目標物件進行此類要約、推薦、邀請或招攬係不合法;進行此類要約、推薦、邀請或招攬係違反法律法規;或在此類司法轄區或國家/地區星展集團需要滿足任何註冊規定。本資訊、資訊中描述或出現的服務或產品不專門用於或專門針對任何特定司法轄區的公眾。
本資訊是星展銀行的財產,受適用的相關智慧財產權法保護。本資訊不允許以任何方式(包括電子、印刷或者現在已知或以後開發的其他媒介)進行複製、傳輸、出售、散佈、出版、廣播、傳閱、修改、傳播或商業開發。
星展集團及其相關的董事、管理人員和/或員工可能對所提及證券擁有部位或其他利益,也可能進行交易,且可能向其中所提及的任何個人或實體提供或尋求提供經紀、投資銀行和其他銀行或金融服務。
在法律允許的最大範圍內,星展集團不對因任何依賴和/或使用本資訊(包括任何錯誤、遺漏或錯誤陳述、疏忽或其他問題)或進一步溝通產生的任何種類的任何損失或損害(包括直接、特殊、間接、後果性、附帶或利潤損失)承擔責任,即使星展集團已被告知存在損失可能性也是如此。
若散佈或使用本資訊違反任何司法轄區或國家/地區的法律或法規,則本資訊不得為任何人或實體在該司法轄區或國家/地區散佈或使用。本資訊由 (a) 星展銀行集團公司在新加坡;(b) 星展銀行(中國)有限公司在中國大陸;(c) 星展銀行(香港)有限責任公司在中國香港[DBS CY1] ;(d) 星展(台灣)商業銀行股份有限公司在台灣;(e) PT DBS Indonesia 在印尼;以及 (f) DBS Bank Ltd, Mumbai Branch 在印度散佈。
相關見解
- 日圓反彈 扭轉弱勢16 Sep 2026
- 每周外匯速遞 - 聚焦聯儲局會議14 Sep 2026
- 美元和港元何去何從?01 Sep 2026
相關見解
- 日圓反彈 扭轉弱勢16 Sep 2026
- 每周外匯速遞 - 聚焦聯儲局會議14 Sep 2026
- 美元和港元何去何從?01 Sep 2026